افت سهماهه قیمت جهانی آلومینیوم؛ صادرکنندگان ایرانی چه باید بدانند؟

افت سه ماهه قیمت جهانی آلومینیوم؛ صادرکنندگان ایرانی چه باید بدانند؟
قیمت جهانی آلومینیوم طی سه ماه پیاپی تا پایان ژوئیه ۲۰۲۶ (تیر ۱۴۰۵) روند نزولی داشته است. این افت برای صنعت آلومینیوم ایران — که بخش قابل توجهی از درآمد صادراتی خود را صرف تأمین مالی واردات آلومینا می کند — صرفاً یک عدد در گزارش های بین المللی نیست، بلکه مستقیماً به توان مالی این زنجیره برای خرید مواد اولیه وارداتی مرتبط است.
داده و بازه زمانی
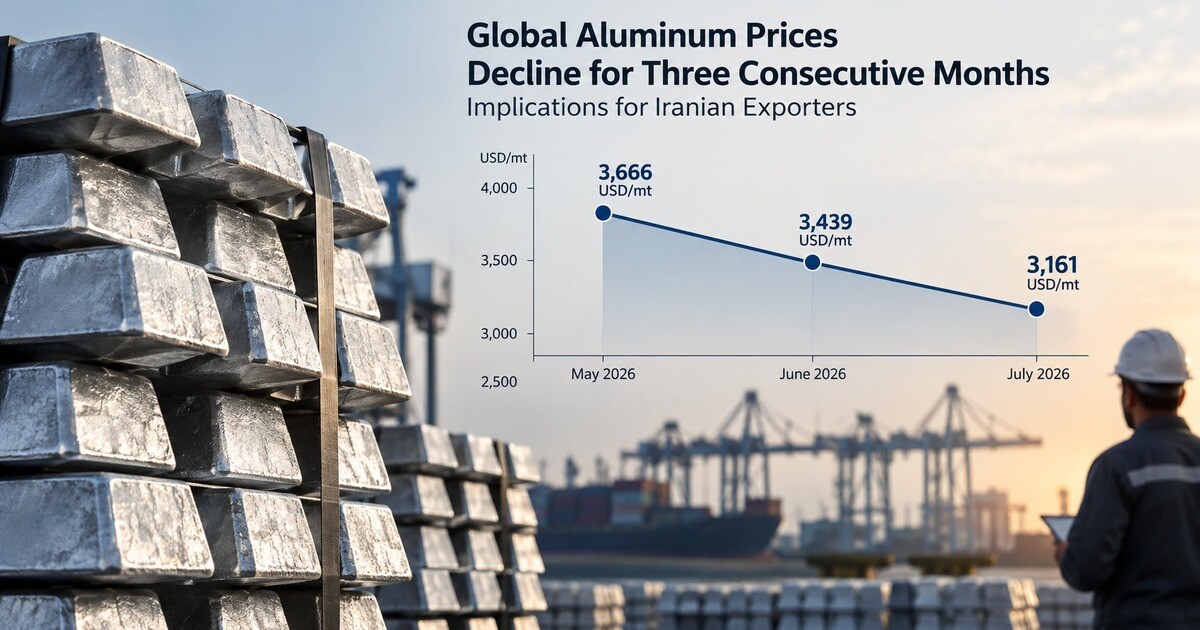
طبق گزارش ماهانه «Pink Sheet» بانک جهانی (نسخه اوت ۲۰۲۶)، میانگین قیمت جهانی آلومینیوم از ۳٫۶۶۶ دلار در هر تن در می ۲۰۲۶ (اردیبهشت ۱۴۰۵) به ۳٫۴۳۹ دلار در ژوئن (خرداد) و سپس ۳٫۱۶۱ دلار در ژوئیه (تیر) رسیده است؛ یعنی حدود ۱۳.۸ درصد کاهش طی دو ماه از قله اردیبهشت ماه. سنگ آهن نیز در همین بازه با روندی مشابه (از ۱۰۸.۶ به ۹۸.۲ دلار در هر تن خشک، حدود ۹.۶ درصد افت) همراه بوده، که نشان می دهد فشار قیمتی محدود به آلومینیوم نیست، هرچند عوامل بنیادی این دو بازار متفاوت است.
چرا قیمت پایین آمده است
گزارش تخصصی مای استیل (Mysteel) درباره بخش اکستروژن آلومینیوم چین (منتشرشده ۷ جولای ۲۰۲۶) یک مکانیزم مشخص و تاریخ دار را نشان می دهد: نرخ بهره برداری از ظرفیت اکستروژن در چین به کف چرخه ای ۳۷.۰۵ درصد رسیده، دوره سفارش گیری از ۱۰ تا ۱۵ روز به ۸ تا ۱۰ روز کوتاه شده و موجودی مواد اولیه و محصول نهایی هر یک حدود ۱۵ درصد کاهش یافته است، چون تولیدکنندگان به جای انباشت کالای فروش نرفته، تولید را کم کرده اند. این گزارش تأکید می کند که این یک «تخلیه انفعالی موجودی ناشی از کاهش تولید» است، نه بهبود تقاضای واقعی؛ همچنین به محدودیت های صادراتی چین برای شمش و محصولات آلومینیومی اشاره می کند که مانع از تخلیه مازاد داخلی چین به بازارهای صادراتی شده است.
تناقضی که باید صریح گفته شود
این افت قیمت با یک پیش بینی ساختاری که برخی تحلیل گران برای سال ۲۰۲۶ مطرح کرده بودند هم خوانی کامل ندارد. طبق تحلیلی از ING (منتشرشده دسامبر ۲۰۲۵)، انتظار می رفت بازار جهانی آلومینیوم در سال ۲۰۲۶ با کسری عرضه حدود ۲۰۰ هزار تنی مواجه شود؛ دلایل مطرح شده شامل نزدیک شدن تولید چین به سقف خودتحمیلی ۴۵ میلیون تنی، رقابت مراکز داده هوش مصنوعی با ذوب های آلومینیوم بر سر برق ارزان (پیشنهاد قیمت برق تا ۱۱۵ دلار در مگاوات ساعت برای مراکز داده در برابر حدود ۴۰ دلار موردنیاز ذوب ها) و توقف طولانی مدت یک کارخانه ذوب در ایسلند بود؛ این تحلیل میانگین قیمت ۲۰۲۶ را حدود ۲٫۹۰۰ دلار در تن با ریسک صعودی پیش بینی کرده بود. قیمت واقعی حتی پس از افت اخیر (۳٫۱۶۱ دلار) هنوز به طور محسوس بالاتر از این عدد است؛ بنابراین داده تیرماه، فرضیه کسری عرضه را «رد» نمی کند — به همان اندازه محتمل است که قیمت صرفاً از سطح بالای نیمه اول سال به سمت یک محدوده متعادل تر تعدیل شود. این تناقض میان یک مازاد کوتاه مدت در سمت تقاضای چین و یک کسری بلندمدت در سمت عرضه جهانی، با داده های موجود قابل حل نیست و در این گزارش به صراحت به عنوان یک نقطه ابهام مطرح می شود، نه یک نتیجه قطعی.
اثر آن روی صنعت آلومینیوم ایران
بر اساس گزارش های صنعتی (از جمله گزارش AlCircle مبتنی بر داده سازمان توسعه و نوسازی معادن و صنایع معدنی ایران، منتشرشده سپتامبر ۲۰۲۵ و مربوط به تولید یازده ماهه سال ۱۴۰۳)، چهار تولیدکننده اصلی آلومینیوم اولیه کشور — سالکو، ایرالکو، آلومینای المهدی و آلومینای ایران — رقمی در حدود ۵۵۰ هزار تن تولید سالانه داشته اند، در حالی که مصرف داخلی صنایع پایین دستی معمولاً در حدود ۳۰۰ هزار تن بوده است. به گفته همین گزارش، بخشی از مازاد تولید صادر می شود تا درآمد ارزی لازم برای واردات آلومینای موردنیاز کارخانه ها تأمین شود. با این ساختار، افت قیمت جهانی آلومینیوم به معنای کاهش درآمد ارزی حاصل از هر تن صادرات است — دقیقاً همان منبعی که بخشی از واردات مواد اولیه (آلومینا) را تأمین می کند؛ این فشار مستقل از نوسانات نرخ ارز داخلی روی حاشیه سود صادرکنندگان اثر می گذارد. در سوی دیگر، صنایع پایین دستی داخلی (اکستروژن، کابل، قطعه سازی خودرو) که آلومینیوم یا محصولات آلومینیومی وارد می کنند، از افت قیمت جهانی به عنوان کاهش هزینه مواد اولیه منتفع می شوند.
محدودیت داده
ارقام بانک جهانی میانگین ماهانه اند، نه قیمت لحظه ای بازار، و نوسانات کوتاه مدت تر را هموار می کنند. داده تولید ایران مربوط به سال ۱۴۰۳ (تا پایان بهمن) است و ارقام دقیق صادرات/مصرف داخلی سال جاری ۱۴۰۵ در این گزارش موجود نیست؛ این گزارش هیچ عدد جدیدی برای تولید یا صادرات سال ۱۴۰۵ ایران نمی سازد و صرفاً بر مبنای آخرین داده رسمی منتشرشده تحلیل شده است. داده قیمتی نیز تا ژوئیه ۲۰۲۶ است و تحولات اوت/سپتامبر را پوشش نمی دهد.
نتیجه کاربردی
برای صادرکنندگان آلومینیوم ایرانی، این روند دلیلی است برای بازنگری در زمان بندی قراردادهای صادراتی و پوشش ریسک قیمتی، به جای فرض تداوم قیمت های بالای نیمه اول سال. برای واردکنندگان آلومینا و صنایع پایین دستی وابسته به آلومینیوم وارداتی، این افت فرصتی برای بررسی زمان بندی خرید است، هرچند سیگنال های متناقض درباره کسری عرضه بلندمدت نشان می دهد این سطح قیمتی لزوماً پایدار نیست.
منابع
- بانک جهانی — گزارش ماهانه Commodity Markets (Pink Sheet)، نسخه اوت ۲۰۲۶
- Mysteel — گزارش ظرفیت اکستروژن آلومینیوم چین، ۷ جولای ۲۰۲۶
- ING Think — «کسری آلومینیوم قیمت ها را در ۲۰۲۶ حمایت می کند»، دسامبر ۲۰۲۵
- AlCircle (بر مبنای داده سازمان توسعه و نوسازی معادن و صنایع معدنی ایران) — گزارش تولید آلومینیوم ایران، سپتامبر ۲۰۲۵